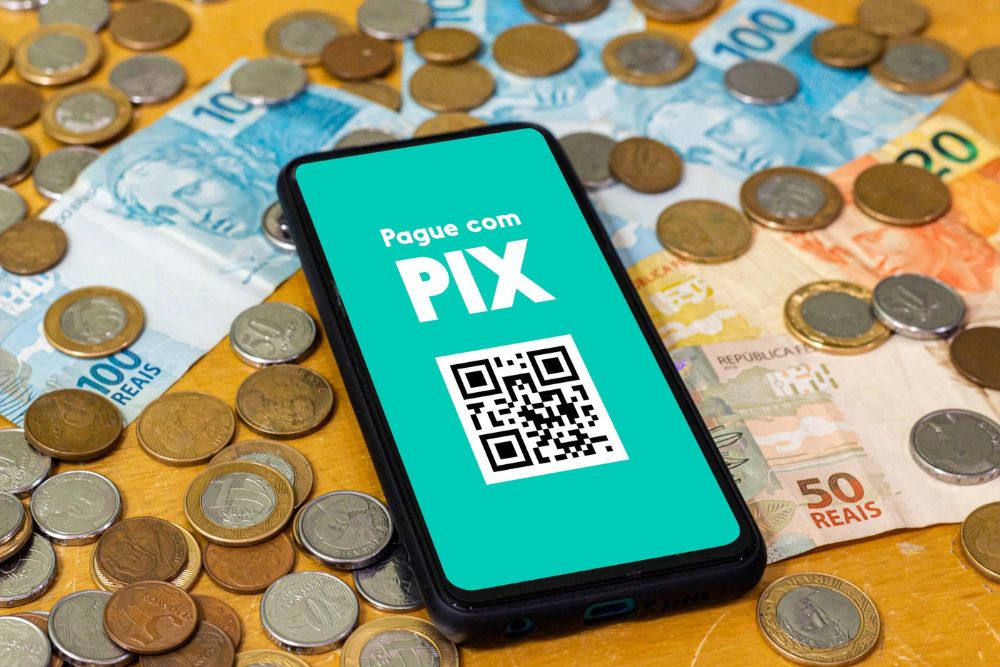
En 2025, Pix se consolidó como el método de pago más utilizado en Brasil , moviendo R$ 35,3 billones en transacciones financieras a lo largo del año. Esta impresionante cifra refleja mucho más que un simple crecimiento en volumen: representa una profunda transformación en el comportamiento del consumidor digital brasileño , quien ahora espera liquidación instantánea, seguridad y simplicidad en cada transacción.
La liquidación en tiempo real como nueva expectativa
Antes de Pix , recibir dinero al instante era un privilegio; hoy, es una expectativa. Como resultado, los consumidores brasileños exigen que cualquier transacción (ya sea una compra en línea, un pago entre amigos o una transferencia a proveedores) se realice en segundos, no en días. Este cambio de percepción ha tenido un impacto directo en las decisiones de compra: ahora los consumidores abandonan sus carritos de compra cuando no encuentran Pix como opción de pago.
En la práctica, la integración de Pix en plataformas de comercio electrónico, marketplaces y sistemas SaaS se ha vuelto prácticamente invisible para el usuario final. Sin embargo, tras esta transparencia se esconde una sólida infraestructura que permite a pequeñas empresas, grandes minoristas y fintechs operar con un flujo de caja más predecible.
DEMOCRATIZACIÓN DEL ACCESO FINANCIERO
Pix ha transformado no solo a quienes pagan, sino también a quienes reciben. Microempresarios, pequeños comerciantes y profesionales autónomos han comenzado a usar el sistema de forma habitual, reduciendo las dificultades típicas de otros métodos como los comprobantes bancarios , las transferencias electrónicas (TED ) y las transferencias bancarias tradicionales. De esta manera, el alcance de Pix ha llegado a prácticamente todos los perfiles de consumidores: bancarizados, no bancarizados e informales.
Por otro lado, esta democratización ha generado un nuevo desafío para los minoristas: la necesidad de ofrecer múltiples canales de pago (códigos QR estáticos y dinámicos, enlaces de pago) para captar diferentes segmentos de clientes. Por lo tanto, el comportamiento del consumidor se ha vuelto más exigente en cuanto a la flexibilidad de pago.
CAMBIO EN LA PROMINENCIA DE LAS CARTAS
Si bien Pix domina los pagos en efectivo, las tarjetas de crédito y débito están migrando gradualmente a contextos específicos: crédito rotatorio, pagos a plazos y beneficiarios. Esto significa que las transacciones de bajo valor promedio (entre R$50 y R$200) ahora se procesan principalmente a través de Pix , no con tarjeta. Para los comercios, esta transición requiere una revisión de las estrategias de prepago y la negociación con las entidades adquirentes.
PIX COMO FUENTE DE INTELIGENCIA EMPRESARIAL
Además de procesar transacciones, Pix genera datos estratégicos sobre el comportamiento transaccional del consumidor . Por lo tanto, los minoristas que estructuran sus datos de Pix pueden obtener información sobre la frecuencia de compra, la estacionalidad y los patrones de consumo con mayor precisión que con las tarjetas. Así, Pix ha dejado de ser simplemente un método de pago para convertirse en una herramienta de inteligencia de mercado.
EN RESUMEN: LO QUE NECESITA SABER SOBRE PIX Y EL COMPORTAMIENTO DEL CONSUMIDOR
- Liquidación instantánea: Pix ha transformado la expectativa de recibir dinero de días a segundos, alterando las decisiones de compra;
- democratización financiera: Los microempresarios y trabajadores informales ahora tienen acceso a un sistema de pagos seguro regulado por el Banco Central;
- Reducción de costos: Las empresas que adoptan Pix como su método de pago principal reducen los costos de prepago con tarjeta hasta en un 40%.
- Datos estratégicos: Pix ofrece inteligencia empresarial sobre el comportamiento transaccional, la frecuencia y la estacionalidad de las compras;
- Desplazamiento de la tarjeta: Las tarjetas están migrando al crédito revolving y a los pagos en cuotas, mientras que Pix domina las liquidaciones en efectivo.
CONCLUSIÓN: EL NUEVO PATRÓN DE COMPORTAMIENTO DEL CONSUMIDOR
En resumen, Pix ha transformado no solo la forma en que los brasileños pagan, sino también cómo esperan recibir sus pagos . La liquidación instantánea, la seguridad y la simplicidad se han convertido en expectativas, no en elementos diferenciadores. Para los comercios que deseen mantenerse al día con esta evolución, la recomendación es clara: optimizar la experiencia Pix, integrar sus datos en sistemas de análisis y prepararse para un futuro donde este método será aún más común.
Consulta otros artículos en el blog de e-Plus para perfeccionar tu estrategia de pagos. Y si buscas una plataforma de comercio electrónico de alto rendimiento, contacta con el equipo de expertos de e-Plus ; están listos para diseñar la mejor solución para tu negocio.
FAQ – Preguntas frecuentes sobre PIX y el comportamiento del consumidor
¿Cómo ha cambiado Pix la experiencia de compra online?
Pix ha transformado la experiencia de compra al ofrecer pagos instantáneos, seguridad y simplicidad. Los consumidores ahora esperan Pix como opción de pago y abandonan el carrito de compra cuando no la encuentran. Este cambio de expectativas ha obligado a los minoristas a integrar el método en sus plataformas como una prioridad.
¿Cuál es el impacto de Pix en las pequeñas empresas?
Las pequeñas empresas se han beneficiado significativamente de Pix. La liquidación en tiempo real elimina la dependencia de los adelantos con tarjeta, mejora el flujo de caja y reduce los costos operativos. Los microempresarios y trabajadores informales ahora tienen acceso a un sistema seguro y regulado, lo que democratiza el acceso a los servicios financieros.
¿Pix reemplazará completamente a las tarjetas?
No. Las tarjetas están migrando a contextos específicos, como el crédito revolving, los pagos a plazos y los beneficiarios. Pix domina las liquidaciones en efectivo, especialmente para importes promedio bajos y pagos entre particulares. Ambos coexisten, pero con roles diferentes en el proceso de compra.
¿Cómo pueden los minoristas aprovechar los datos de Pix?
Los minoristas que estructuran los datos de Pix pueden extraer información sobre la frecuencia de compra, la estacionalidad y los patrones de consumo. Esta información les permite optimizar las estrategias de marketing, precios y gestión de inventario basándose en el comportamiento transaccional real.